Business
Dentista, RPA ou CNPJ?

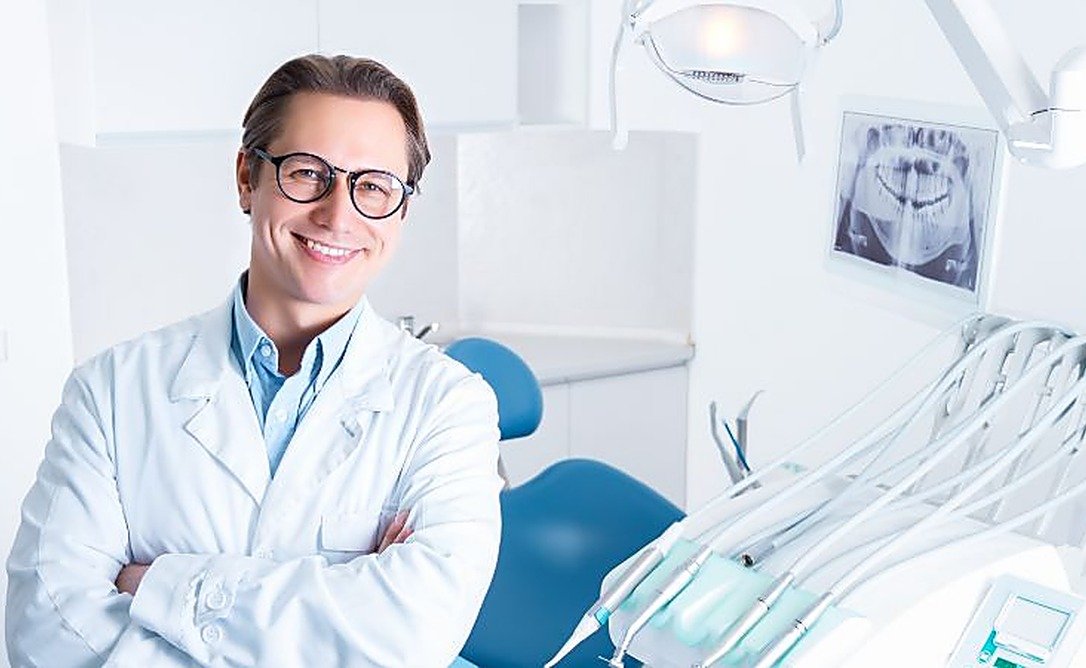
Atuação em clínicas de terceiros exige comparar tributos, custos administrativos e condições do contrato antes de escolher como receber
O dentista que atende em uma clínica de terceiros precisa avaliar mais do que o percentual oferecido por procedimento. Receber como pessoa física, mediante Recibo de Pagamento a Autônomo, o RPA, ou prestar serviços por uma empresa própria pode produzir resultados financeiros diferentes. Segundo Danilo Fermino, contador da Flow Contabilidade, a decisão deve considerar receitas, tributos, despesas administrativas e a realidade da contratação. “O valor bruto do repasse não mostra quanto ficará disponível para o profissional. Antes de escolher, é necessário comparar o resultado líquido das duas formas de atuação”, afirma.
O RPA é um documento utilizado para registrar o pagamento ao profissional autônomo, e não um regime tributário. Nessa modalidade, o dentista recebe como pessoa física, com os descontos e recolhimentos aplicáveis, que podem envolver contribuição previdenciária, Imposto de Renda retido na fonte e ISS, conforme as regras municipais. “A clínica contratante também tem obrigações. O profissional precisa conferir o valor bruto, os descontos e os comprovantes, porque receber por transferência bancária não substitui a documentação do serviço”, explica Fermino.
Para quem atende em mais de um estabelecimento, a análise precisa reunir todas as fontes de renda. Os rendimentos tributáveis recebidos de diferentes clínicas são considerados na apuração anual do Imposto de Renda, podendo gerar diferença em relação às retenções realizadas durante o ano. A contribuição previdenciária também exige atenção ao limite aplicável quando há pagamentos por mais de uma empresa. “Olhar cada repasse separadamente pode esconder o custo total. É importante organizar os comprovantes e informar corretamente as contribuições já descontadas para evitar recolhimentos inadequados”, orienta.
Na atuação por CNPJ, a empresa do dentista presta o serviço e emite a nota fiscal correspondente, observadas as exigências aplicáveis. A comparação deve incluir tributos da pessoa jurídica, contabilidade, obrigações cadastrais, pró-labore e encargos pertinentes. “Abrir uma empresa não significa que todo o dinheiro recebido se transforma em renda pessoal livre de tributação. É necessário separar as contas e documentar corretamente a remuneração pelo trabalho e os resultados do negócio”, ressalta o contador.
O enquadramento tributário também faz diferença. No Simples Nacional, os serviços de odontologia estão sujeitos ao fator R, relação entre a folha de salários, com os componentes previstos na legislação, e a receita bruta. Quando o índice é igual ou superior a 28%, a tributação ocorre pelo Anexo III; abaixo desse percentual, pelo Anexo V. “Não existe uma alíquota única para todo dentista com CNPJ. A simulação precisa considerar faturamento, remuneração e as regras de cálculo, sem presumir que aumentar o pró-labore sempre produzirá economia no conjunto”, explica Fermino.
O contrato com a clínica deve esclarecer quem cobra do paciente, qual é a base do repasse, quem fornece materiais e laboratório e como são tratados descontos, retornos e inadimplência. Também é necessário avaliar juridicamente as condições reais da prestação, pois a documentação fiscal, isoladamente, não resolve questões trabalhistas. “O planejamento contábil precisa acompanhar o que acontece na prática. Não basta trocar o recibo por uma nota fiscal sem entender as responsabilidades e a organização do trabalho”, observa.
Para decidir, a recomendação é projetar receitas e despesas por pelo menos 12 meses, contemplando oscilações na agenda e períodos sem atendimento. Não há um faturamento universal a partir do qual o CNPJ seja automaticamente mais vantajoso. “A melhor escolha é a que funciona para aquele profissional, com regularidade e previsibilidade. O dentista precisa saber quanto recebe, quanto custa manter cada modalidade e quanto efetivamente sobra pelo trabalho realizado”, conclui o contador da Flow Contabilidade.
Serviço: Flow Contabilidade
Danilo Fermino
Contador CRC PR 078065/O-2
(41) 99810‑9788
@danilofermino
danilo@flowcontabilidade.com.br
http://www.flowcontabilidade.com.br
(Crédito: Arquivo Pessoal / Web)

Para ficar por dentro de tudo sobre o universo dos famosos e do entretenimento siga o Entrete1 no Instagram.
** As informações contidas neste texto são de responsabilidade integral dos colunistas e não expressam necessariamente a opinião deste portal de notícias.
** A reprodução deste conteúdo é estritamente proibida sem autorização prévia, cabível de processo jurídico.

MAPA E-COM integra educação, tecnologia e consultoria para empreendedores do comércio eletrônico

Livro “O Mapa do Mercado Livre”, de Marco Guedes e Pablo Marçal, ultrapassa mil cópias vendidas

La Casa E-commerce reúne sete participantes em reality sobre vendas online com transmissão ao vivo

Thiago Freitas grava EP audiovisual “90% Apaixonado 3.0”, em Fortaleza

Exposição inédita reúne obras e percorre a representação do cavalo na arte brasileira e chinesa

Bebida adulterada, quem responde?

Castelo Alimentos comemora 121 anos com experiência gastronômica em São Paulo

Dentista, RPA ou CNPJ?

Carro elétrico, conta de quem?

Confirmado! Vinni celebra aniversário em Manaus com edição especial do “Pagode Pra Pagodeiro” e convidados de peso

Fortal Consórcios aposta no mercado da beleza e lança modalidade voltada à estética feminina

Frog Shaman transforma desilusão amorosa em fábula musical

Manola transforma jornada de maturidade emocional em álbum e a última faixa vai te surpreender

Dos 14 aos 30 anos: a proteção veicular é a história da minha vida

Dra. Ariane Bonucci fala sobre audição, equilíbrio e prevenção de perdas auditivas no Podsticando

38ª edição da Superminas termina com expressiva participação e recordes em negócios

Wogue transforma flerte digital em reflexão sobre identidade e validação no single “Insta”

Empresas brasileiras avançam em proteção, mas ainda precisam provar que conseguem se recuperar de um ataque

Cela Lopes celebra 25 anos com festa para 700 convidados e produções fashionistas avaliadas em mais de R$ 450 mil

Francine estreia no cinema em filme estrelado por Caio Castro
-
 Business6 dias atrás
Fortal Consórcios aposta no mercado da beleza e lança modalidade voltada à estética feminina
-
 Peterson Baestero6 dias atrás
Frog Shaman transforma desilusão amorosa em fábula musical
-
 Entretenimento6 dias atrás
Manola transforma jornada de maturidade emocional em álbum e a última faixa vai te surpreender
-
 Business6 dias atrás
Dos 14 aos 30 anos: a proteção veicular é a história da minha vida
-
 Alê Astolphi6 dias atrás
Dra. Ariane Bonucci fala sobre audição, equilíbrio e prevenção de perdas auditivas no Podsticando
-
 Business6 dias atrás
38ª edição da Superminas termina com expressiva participação e recordes em negócios
-
 Entretenimento6 dias atrás
Wogue transforma flerte digital em reflexão sobre identidade e validação no single “Insta”
-
 Business6 dias atrás
Empresas brasileiras avançam em proteção, mas ainda precisam provar que conseguem se recuperar de um ataque