Business
Finanças começam em casa

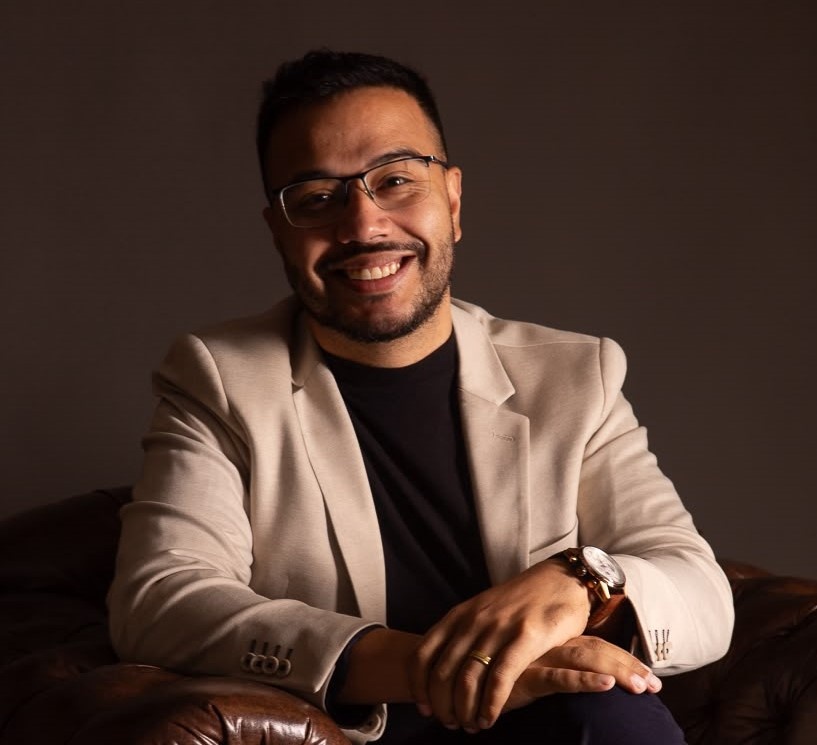
Economista Noé Santiago, da ANIDEA, explica como hábitos do orçamento doméstico podem influenciar a gestão e o endividamento das empresas
Antes de aparecer no caixa da empresa, o descontrole financeiro pode dar sinais dentro de casa: compras sem planejamento, gastos pequenos ignorados, uso recorrente do cartão e empréstimos contratados sem comparação. A organização do orçamento familiar não se resume a cortar despesas. Ela ensina a definir prioridades, comparar preços, formar reservas e avaliar o custo de uma dívida, conhecimentos que também sustentam a administração de um negócio.
Para o economista Noé Santiago, da curitibana ANIDEA, o empreendedor dificilmente deixa seus hábitos financeiros pessoais do lado de fora quando abre a porta da empresa. “Quem não sabe quanto custa manter a própria casa provavelmente também terá dificuldade para identificar o custo real da empresa. A escala muda, os valores ficam maiores, mas o comportamento costuma ser o mesmo”, afirma.
Estar endividado não significa obrigatoriamente estar inadimplente. Financiamentos, compras parceladas e empréstimos representam compromissos que podem fazer parte do planejamento financeiro. O risco aparece quando as parcelas não cabem no orçamento ou quando o crédito é utilizado repetidamente para cobrir gastos recorrentes. “Os pequenos gastos têm um efeito silencioso. Isoladamente, parecem inofensivos, mas, quando se repetem, comprometem a capacidade de poupar e obrigam a família a recorrer ao crédito. Dentro de uma empresa, esse efeito pode ser ainda maior, porque entram folha de pagamento, fornecedores, impostos, estoque e capital de giro”, explica Santiago.
No ambiente empresarial, é comum que a atenção fique concentrada nas vendas. No entanto, faturar mais não resolve automaticamente problemas de margem, custos ou endividamento. Santiago compara a gestão financeira ao cotidiano de um comerciante: não basta saber vender, é preciso saber comprar. A mesma lógica se aplica ao crédito. “Crédito não deveria ser contratado apenas porque foi aprovado ou porque o dinheiro pode ser liberado rapidamente. É preciso saber para que ele será usado, quanto a empresa consegue pagar e se o retorno esperado justifica a dívida. Pedir dinheiro emprestado também exige planejamento”, observa.
O risco aumenta quando o empresário procura uma instituição financeira somente depois que o caixa já entrou em situação crítica. Com pouco tempo para negociar, ele pode aceitar a primeira proposta disponível, sem comparar taxas, prazos, garantias e o Custo Efetivo Total. “Assim como uma família precisa pesquisar antes de fazer uma compra importante, a empresa deve comparar antes de contratar crédito. A solução mais fácil nem sempre é a mais adequada, e uma taxa aparentemente menor pode esconder prazo curto, parcela alta ou condições incompatíveis com o fluxo de caixa”, afirma Santiago.
Entre os cuidados que podem começar em casa e seguir para o negócio estão separar despesas essenciais das adiáveis, registrar entradas e saídas, evitar comprometer toda a renda futura, criar uma reserva e comparar alternativas antes de comprar ou tomar crédito. Na empresa, também é fundamental manter as contas pessoais separadas das empresariais. “Economizar não é simplesmente escolher sempre o produto mais barato. É saber comprar, compreender o impacto daquela decisão no orçamento e preservar capacidade financeira para o futuro. Essa disciplina começa no mercado, na conta de energia e no cartão, mas depois aparece na forma como o empresário negocia com fornecedores, forma preços e contrata empréstimos”, diz.
A ANIDEA atua como correspondente bancário e realiza a intermediação de propostas junto a instituições financeiras autorizadas. Entre as modalidades trabalhadas está o crédito com garantia de imóvel, também conhecido como home equity. Nesse tipo de operação, o imóvel é oferecido como garantia, o que pode permitir prazos mais longos e condições diferentes das modalidades sem garantia. Em contrapartida, o patrimônio fica vinculado ao contrato e pode ser perdido em caso de inadimplência. “Não existe crédito bom ou ruim fora do contexto. Existe crédito adequado ou inadequado para determinada situação. Usar um imóvel para garantir uma operação é uma decisão relevante e precisa estar sustentada por planejamento, comparação e capacidade real de pagamento”, ressalta.
Para o economista, cuidar do dinheiro significa escolher melhor, inclusive quando é necessário pedir emprestado. A transparência das informações e a compreensão dos compromissos assumidos são fundamentais tanto no orçamento doméstico quanto na gestão empresarial. “Quando o assunto é crédito, transparência não é detalhe. O cliente precisa compreender o que está contratando, quanto vai pagar, quais são os riscos e quais alternativas possui. A decisão só é consciente quando a informação está clara”, conclui.
Serviço: ANIDEA
Noé Santiago
Economista
(41) 98840-1153
@anidea.br
noe.santiago@anidea.com.br
www.anidea.com.br
Mal. Deodoro, 51, Sala 205B, Centro, Curitiba/PR.
(Crédito: Arquivo Pessoal / Web)
Para ficar por dentro de tudo sobre o universo dos famosos e do entretenimento siga o Entrete1 no Instagram.
** As informações contidas neste texto são de responsabilidade integral dos colunistas e não expressam necessariamente a opinião deste portal de notícias.
** A reprodução deste conteúdo é estritamente proibida sem autorização prévia, cabível de processo jurídico.

Finanças começam em casa

AURA SUMMIT 2026: onde arte, cultura, negócios e diplomacia civil se encontram

Cantor Vinni não para! Novembro promete lançamento musical, homenagem a Belo e um festão de aniversário em Manaus

Conheça Jadson Aguiar, o homem por trás da Aguiar MultiMusic e de grandes nomes da música gospel

Varanda Estaiada recebe Festival Nostalnejo com grandes nomes do sertanejo romântico

Churrasco On Fire, de Fernando e Sorocaba, faz história em Dallas e leva o maior evento gastronômico e musical doBrasil ao Texas
Dr. Lucas Togni explica como os avanços da medicina podem ajudar a chegar aos 60 anos

Cylene Araújo retorna a Portugal com novo single, documentário e espetáculo dedicado à cultura nordestina

Morro Woman Club leva bem-estar, esporte e ativação de marca para mais de 500 mulheres

Óculos de grife são opção de presente para o fim de ano

Os Hawaianos transformam “Embrasando, Envolvendo” em trend e se aproximam de 1 milhão de visualizações

Banda curitibana Skippa lança “Primavera”, single de pop reggae que aborda intimidade, desejo e pertencimento

Sandra Fernandes lança livro sobre depressão e os desafios da saúde mental no período pós-pandemia

Bioclin ganha mercado em setor que movimentou R$ 3,5 bilhões no semestre

Panda lança primeiro álbum de inéditas da carreira e destaca parceria com Humberto & Ronaldo em “Oxe”

Thaíde anuncia o Vamo que Vamo TV e leva para a tela conversas sobre arte, cultura e histórias reais

Muierada grava primeiro DVD da carreira em Londrina com Ana Castela, Filho do Piseiro, CountryBeat e Léo & Raphael

Lagoa Santa usa inteligência artificial para dar vida a personagens históricos em série de vídeos

Espraiada Festival une Kyan, Stefanie e Sombra SNJ em tributo gratuito a Sabotage no Jabaquara

Projeto que alia despoluição da Baía de Guanabara e geração de energia vence concurso nacional de arquitetura
-
 Entretenimento7 dias atrás
Os Hawaianos transformam “Embrasando, Envolvendo” em trend e se aproximam de 1 milhão de visualizações
-
 Entretenimento7 dias atrás
Banda curitibana Skippa lança “Primavera”, single de pop reggae que aborda intimidade, desejo e pertencimento
-
 Andrezza Barros4 dias atrás
Sandra Fernandes lança livro sobre depressão e os desafios da saúde mental no período pós-pandemia
-
 Business7 dias atrás
Bioclin ganha mercado em setor que movimentou R$ 3,5 bilhões no semestre
-
 Shows e Festivais7 dias atrás
Panda lança primeiro álbum de inéditas da carreira e destaca parceria com Humberto & Ronaldo em “Oxe”
-
 Entretenimento7 dias atrás
Thaíde anuncia o Vamo que Vamo TV e leva para a tela conversas sobre arte, cultura e histórias reais
-
 Shows e Festivais6 dias atrás
Muierada grava primeiro DVD da carreira em Londrina com Ana Castela, Filho do Piseiro, CountryBeat e Léo & Raphael
-
 Peterson Baestero6 dias atrás
Lagoa Santa usa inteligência artificial para dar vida a personagens históricos em série de vídeos